Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
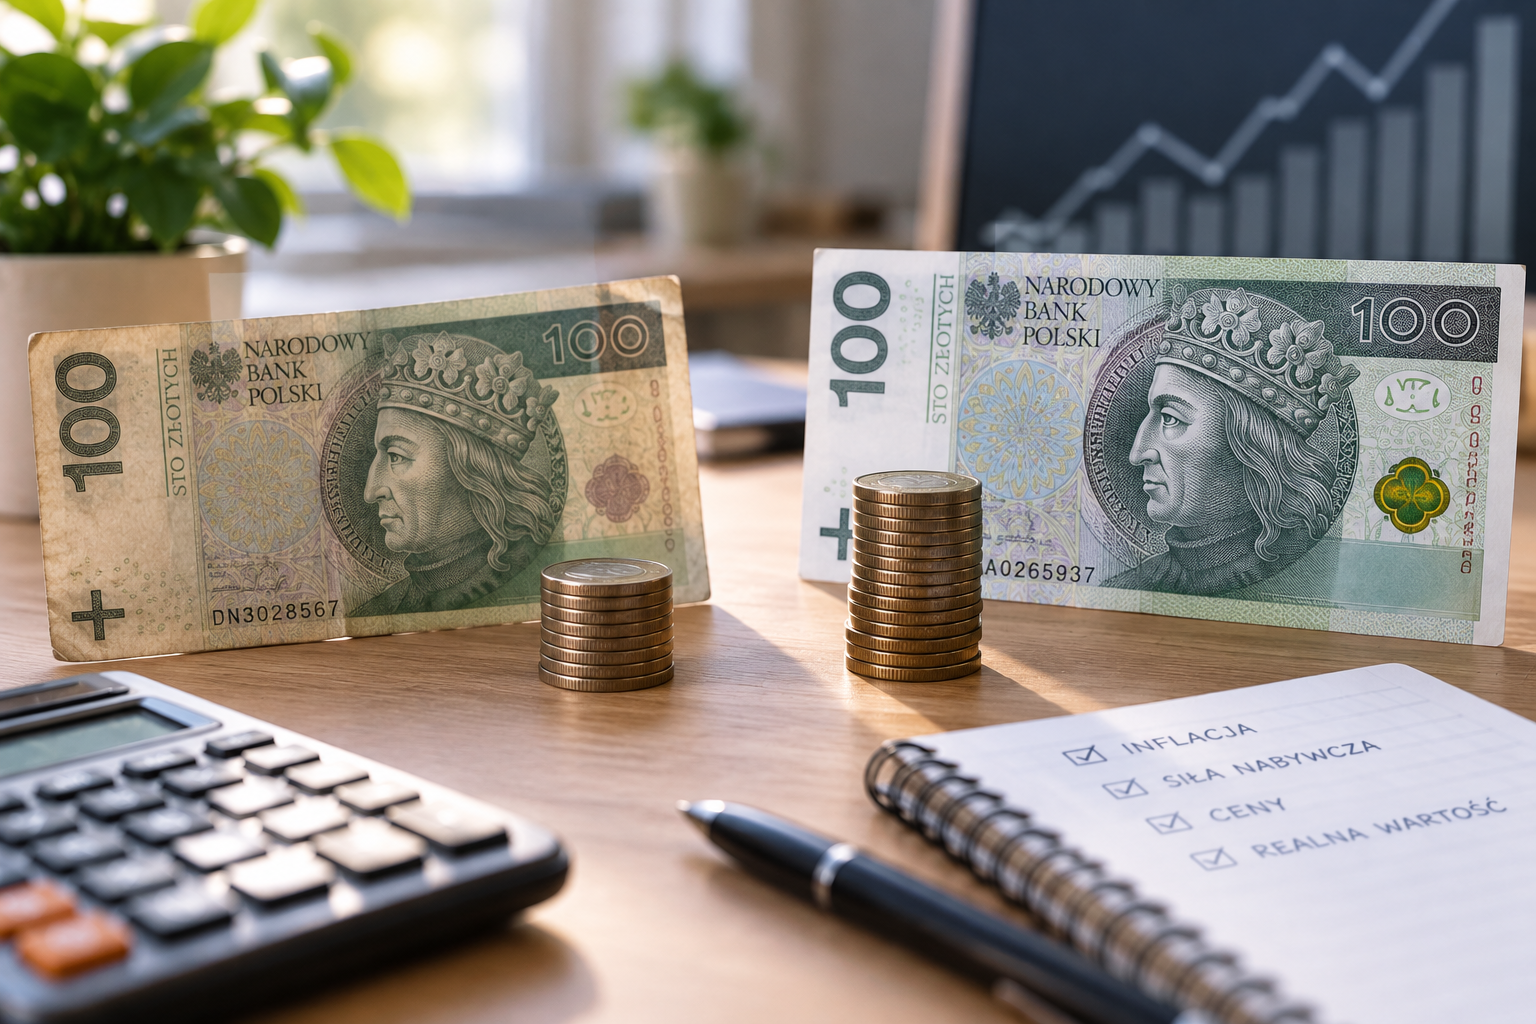
100 zł odłożone w styczniu 2020 roku ma dziś, we wrześniu 2026 roku, siłę nabywczą rzędu 65-66 zł. To efekt skumulowanej inflacji, która w Polsce w latach 2020-2025 wyniosła łącznie ok. 48,6%, a licząc razem z bieżącym rokiem – ponad 51%. Największy cios oszczędnościom zadały lata 2022-2023, gdy inflacja sięgnęła nawet 18,4% r/r (luty 2023).
Stan danych: 11 września 2026 r., na podstawie komunikatów GUS o rocznych wskaźnikach cen towarów i usług konsumpcyjnych za lata 2020-2025 oraz lipcowej projekcji inflacyjnej NBP na 2026 r.
Kiedy w styczniu 2020 roku ktoś schował do szuflady banknot 100 zł, dziś, sięgając po niego, kupi za niego wyraźnie mniej niż sześć lat temu. Nie chodzi o to, że banknot „stracił ważność” – wciąż jest wart 100 zł nominalnie i każdy sklep go przyjmie. Zmieniła się jednak siła nabywcza tych pieniędzy, czyli to, ile realnie towarów i usług można za nie kupić. A to spadło o ponad jedną trzecią.
To nie jest ciekawostka akademicka. Ten sam mechanizm dotyczy każdej złotówki leżącej na nieoprocentowanym koncie, w skarpecie albo na lokacie, która nie nadążała za inflacją – a większość lokat w latach 2020-2022 właśnie tak wyglądała. Osoba, która w styczniu 2020 roku odłożyła 10 000 zł „na czarną godzinę” i nie tknęła tych pieniędzy do dziś, realnie dysponuje dziś kwotą o sile nabywczej ok. 6500-6600 zł sprzed sześciu lat. Różnica – ok. 3400-3500 zł – to nie jest strata, którą łatwo zobaczyć na wyciągu bankowym, bo saldo konta się nie zmieniło. Zniknęła jednak równie realnie, jakby ją ktoś zabrał.
Podstawą wyliczeń jest wskaźnik cen towarów i usług konsumpcyjnych (CPI) publikowany co roku przez Główny Urząd Statystyczny w komunikatach o średniorocznej inflacji (stat.gov.pl, dział „Wskaźniki cen towarów i usług konsumpcyjnych”). Aby policzyć skumulowaną zmianę cen, mnożymy kolejne roczne wskaźniki przez siebie – nie dodajemy ich, bo inflacja z każdego roku „nakłada się” na już podwyższoną bazę cenową z roku poprzedniego.
Efekt: sześć lat inflacji, z których żaden pojedynczy rok nie przekroczył 15% w ujęciu rocznym, dało w sumie ponad 50% wzrostu cen – bo lata 2022 i 2023 z inflacją dwucyfrową zadziałały na siebie mnożnikowo, a nie addytywnie. Gdyby ktoś próbował liczyć to „na chłopski rozum”, dodając do siebie 3,4% + 5,1% + 14,4% + 11,4% + 3,6% + 3,6%, wyszłoby 41,5% – czyli wynik wyraźnie zaniżony względem rzeczywistych 48,6%. To dobra ilustracja tego, dlaczego przy inflacji liczy się nie suma, a iloczyn kolejnych wskaźników.
Warto też pamiętać o zastrzeżeniu metodologicznym: GUS publikuje wskaźnik średnioroczny, czyli średnią z odczytów miesięcznych w danym roku w porównaniu z rokiem poprzednim, a nie zmianę cen liczoną od stycznia do grudnia tego samego roku. Dla uproszczenia w tym artykule traktujemy kolejne lata jako pełne okresy styczeń-grudzień, co jest standardowym podejściem stosowanym w tego typu porównaniach długoterminowych i daje wynik zbliżony do rzeczywistego tempa utraty siły nabywczej.
Dodatkowo, o ile CPI dobrze opisuje przeciętny koszyk zakupowy statystycznego gospodarstwa domowego, o tyle indywidualna „prywatna inflacja” każdej rodziny może się od niego różnić – zależnie od tego, czy w danym budżecie dominują wydatki na żywność, paliwo, czynsz czy raty kredytu, których ceny w analizowanym okresie rosły w bardzo różnym tempie.
| Rok | Średnioroczna inflacja CPI (GUS) | Siła nabywcza 100 zł ze stycznia 2020 r. na koniec danego roku |
|---|---|---|
| 2020 | 3,4% | 96,71 zł |
| 2021 | 5,1% | 92,02 zł |
| 2022 | 14,4% | 80,44 zł |
| 2023 | 11,4% | 72,20 zł |
| 2024 | 3,6% | 69,71 zł |
| 2025 | 3,6% | 67,29 zł |
| 2026 (projekcja NBP, cały rok) | ok. 2,9% | ok. 65,40 zł |
Wartości w ostatniej kolumnie to wyliczenie orientacyjne (100 zł podzielone przez skumulowany wskaźnik cen) – rok 2026 jest jeszcze w toku, więc ostateczny wynik za cały rok poznamy dopiero w styczniu 2027 r., gdy GUS opublikuje pełne dane. Warto zwrócić uwagę na tempo spadku: w pierwszych dwóch latach tabeli 100 zł traciło niecałe 4-8 zł rocznie, a w latach 2022-2023 – po kilkanaście złotych rocznie. To pokazuje, jak nierównomiernie w czasie rozkłada się erozja wartości pieniądza.
Rok 2020, mimo pandemii, zakończył się inflacją zbliżoną do celu NBP – lockdowny ograniczyły popyt na wiele usług, co chwilowo tłumiło presję cenową. Przełom nastąpił w 2021 roku, gdy gospodarka zaczęła odbudowywać się po pandemii, a ceny surowców energetycznych na rynkach światowych zaczęły rosnąć jeszcze przed wybuchem wojny w Ukrainie. Rok 2022 to już połączenie kilku szoków naraz: wojny za wschodnią granicą, gwałtownego wzrostu cen gazu i ropy, zerwanych łańcuchów dostaw z okresu pandemii oraz mocno rosnących płac. Rok 2023 był w praktyce kontynuacją tych samych mechanizmów, choć w wygasającym tempie – inflacja spadała z miesiąca na miesiąc, ale średnioroczny wynik (11,4%) wciąż odzwierciedlał wysokie odczyty ze stycznia i lutego.
Dla portfela statystycznego Polaka istotne jest też to, jak inflacja miała się do wzrostu wynagrodzeń. W latach 2022-2023 podwyżki płac w wielu branżach nie nadążały za tempem wzrostu cen, co oznaczało realny spadek siły nabywczej pensji – dopiero w 2024 roku dynamika wynagrodzeń trwale wyprzedziła inflację, co pozwoliło części gospodarstw domowych zacząć odrabiać straty.
Inflacja nie rozkłada się równo na wszystkie produkty. W koszyku inflacyjnym GUS największą wagę mają żywność i napoje bezalkoholowe (ok. 25,9% koszyka) oraz koszty użytkowania mieszkania wraz z nośnikami energii (ok. 19,4% koszyka) – razem niemal połowa tego, co statystyczny Polak wydaje miesięcznie. To właśnie te dwie kategorie, napędzane w 2022 r. wojną w Ukrainie i cenami surowców energetycznych, ciągnęły ogólny wskaźnik najmocniej w górę – w grudniu 2022 r. ceny energii i nośników rosły w tempie ponad 20% r/r, a żywność drożała o ponad 20% r/r.
Osobno warto wspomnieć o cenach paliw, które w tym okresie zachowywały się najbardziej nieprzewidywalnie – w kwietniu 2020 r., w szczycie pandemicznego załamania popytu, paliwa staniały o blisko 10% r/r, by dwa lata później, w 2022 roku, zdrożeć o kilkadziesiąt procent, a w 2025 roku ponownie zniżkować. Ta zmienność sprawia, że paliwa bywają jednym z głównych „huśtawkowych” elementów miesięcznych odczytów CPI, nawet gdy inflacja bazowa (po wyłączeniu żywności i energii) zachowuje się znacznie stabilniej.
Kto więcej wydaje na jedzenie i rachunki w relacji do swojego budżetu, ten odczuł inflację najdotkliwiej – dlatego realny wzrost kosztów życia gospodarstw domowych o niższych dochodach był zwykle wyższy niż średnia krajowa, mimo że oficjalny wskaźnik CPI jest jeden dla całej gospodarki.
Skala podwyższonej inflacji, jaką Polska przeżyła od 2020 roku, nie była wyjątkiem w Europie Środkowo-Wschodniej. Analizy porównujące skumulowaną inflację pomniejszoną o skumulowany cel inflacyjny w latach 2020-2025 pokazują, że najwyższe wartości tego wskaźnika odnotowały Węgry i Rumunia – rzędu 38%. Polska znalazła się w tej samej grupie krajów regionu, które mocno odbiegały od zachodnioeuropejskich gospodarek strefy euro, choć nie była liderem inflacyjnej fali. To ważny kontekst: problem drożejących cen po pandemii i wybuchu wojny w Ukrainie dotknął całego regionu, a nie wyłącznie polskiej gospodarki.
Ten sam mechanizm można przeliczyć na dowolną kwotę odłożoną w styczniu 2020 roku – wystarczy pomnożyć ją przez ten sam współczynnik utraty siły nabywczej (ok. 0,654 na wrzesień 2026 r.). Poniżej kilka przykładów, które łatwiej odnieść do własnego budżetu:
| Kwota odłożona w styczniu 2020 r. | Realna siła nabywcza we wrześniu 2026 r. | Realna „strata” |
|---|---|---|
| 500 zł | ok. 327 zł | ok. 173 zł |
| 1 000 zł | ok. 654 zł | ok. 346 zł |
| 5 000 zł | ok. 3 270 zł | ok. 1 730 zł |
| 10 000 zł | ok. 6 540 zł | ok. 3 460 zł |
| 50 000 zł | ok. 32 700 zł | ok. 17 300 zł |
Warto podkreślić: to wyliczenie dotyczy gotówki, która nie przynosiła żadnego zysku. Jeśli w tym samym okresie pieniądze leżały na lokacie, koncie oszczędnościowym czy w obligacjach, część – a czasem nawet całość – tej różnicy została odrobiona odsetkami. Dlatego tabela pokazuje scenariusz najgorszy z możliwych, czyli punkt odniesienia, względem którego warto oceniać, czy dany produkt oszczędnościowy w ogóle miał sens.
Jeśli w 2020 roku 100 zł leżało na koncie oszczędnościowym z oprocentowaniem bliskim zera – a tak wyglądała większość ofert bankowych aż do podwyżek stóp procentowych NBP w 2021 r. – to dziś realnie masz do dyspozycji równowartość niecałych 66 zł z tamtego okresu. Dopiero lokaty i obligacje oferowane od 2022 r., z oprocentowaniem w okolicach 6-8%, zaczęły odrabiać część strat, choć w szczytowych miesiącach inflacji i tak nie nadążały za tempem wzrostu cen.
To jeden z powodów, dla których warto sprawdzić, czy pieniądze leżące dziś na nieoprocentowanym rachunku faktycznie pracują, czy tylko tracą na wartości z miesiąca na miesiąc. Różnica między lokatą oprocentowaną na 2% rocznie a inflacją na poziomie 3,6% oznacza realną, choć niewidoczną na pierwszy rzut oka, stratę siły nabywczej rok w rok.
Patrząc wstecz na lata 2020-2025, nie wszystkie formy oszczędzania radziły sobie jednakowo. Nieoprocentowane rachunki bieżące i większość lokat sprzed 2022 roku realnie traciły na wartości praktycznie każdego roku. Obligacje skarbowe indeksowane inflacją, wprowadzone do szerszej oferty Ministerstwa Finansów, zaczęły w okresie wysokiej inflacji oferować oprocentowanie zbliżone do realnej ochrony kapitału, choć z opóźnieniem wynikającym z konstrukcji tych papierów. Złoto i szeroki rynek akcji, mimo dużej zmienności krótkoterminowej, w horyzoncie całego sześcioletniego okresu również zachowały realną wartość znacznie lepiej niż gotówka czy nieoprocentowane konto. Wspólny mianownik: każda forma oszczędzania, która nie generowała żadnego zwrotu, w tym okresie z definicji traciła na wartości w tempie równym inflacji.
Tak. Po szczytach z lat 2022-2023 inflacja ustabilizowała się w 2024 i 2025 roku na poziomie ok. 3,6% średniorocznie, a projekcja NBP z lipca 2026 r. zakłada dalsze wyhamowanie do ok. 2,9% w całym 2026 roku i ok. 2,7% w 2027 roku.
To zależy od przyszłej inflacji, której nikt nie zna z góry. Przy założeniu, że cel inflacyjny NBP (2,5%) byłby utrzymywany przez pięć kolejnych lat, 100 zł straciłoby dodatkowo ok. 12% realnej wartości, czyli byłoby warte ok. 88 zł w dzisiejszej sile nabywczej.
Bezpośrednio nie – to, co zjadła inflacja, nie wraca. Można jednak ograniczyć dalsze straty, trzymając oszczędności w produktach, których oprocentowanie realnie przewyższa inflację, zamiast na nieoprocentowanym koncie.
W szczytowym okresie 2022-2023 Polska należała do krajów regionu Europy Środkowo-Wschodniej z podwyższoną inflacją, choć nie była liderem – wyższe wskaźniki notowały m.in. Węgry i Rumunia. Kraje strefy euro w Europie Zachodniej doświadczyły z reguły łagodniejszej fali wzrostu cen.
GUS publikuje wskaźnik zmiany cen (CPI), a nie gotowe przeliczenia siły nabywczej – to dopiero na jego podstawie, mnożąc kolejne roczne wskaźniki, można wyliczyć, ile realnie warta jest dana kwota z przeszłości w dzisiejszych cenach.
Nie. Statystyczny wskaźnik CPI jest liczony dla przeciętnego koszyka zakupów, ale struktura wydatków różni się w zależności od dochodów gospodarstwa domowego. Osoby wydające większą część budżetu na żywność i energię – co dotyczy zwykle gospodarstw o niższych dochodach – realnie odczuwały inflację mocniej niż wynikałoby to z ogólnokrajowej średniej, zwłaszcza w szczytowych miesiącach 2022 i 2023 roku.
100 zł z 2020 roku to dziś realnie 65-66 zł siły nabywczej – to najprostszy sposób, by pokazać, dlaczego pytanie „ile procent zarabia moja lokata” jest mniej ważne niż pytanie „czy moja lokata zarabia więcej niż wynosi inflacja”. Dane GUS pokazują wyraźnie, że lata 2022-2023 były dla polskich portfeli najbardziej bolesne od dekad, a kolejne lata to już stopniowa, choć powolna, odbudowa stabilności cen. Dla każdego, kto planuje oszczędzanie w najbliższych latach, ten mechanizm jest kluczowym argumentem za tym, by aktywnie szukać form lokowania kapitału, które realnie – a nie tylko nominalnie – chronią wartość pieniądza.